La economía, en zona roja
La conversación económica de los argentinos sufrió en agosto un deterioro excepcional, con retrocesos simultáneos en casi todas variables relevadas.

En el mundo digital, la economía se está mirando cada vez menos desde las pizarras financieras y cada vez más desde el bolsillo.
La cuestión del empleo se queda con más del 44% de la conversación económica, muy por encima de la inflación, la pobreza y el dólar.
Mientras indicadores como el Estimador Mensual de Actividad Económica (EMAE) del INDEC revelan la expansión de gran parte de los indicadores económicos del país, su impacto en el empleo y el poder adquisitivo resulta insuficiente.
El crecimiento impulsado especialmente por actividades primarias, minería y pesca sigue sin compensar las dificultades registradas en el consumo masivo, la industria, la construcción, en paralelo a los problemas para el acceso al crédito y el poder adquisitivo de los salarios.
Es decir, el PIB argentino crece mientras empeora la percepción de la economía.
Si la expansión no impacta favorablemente en el empleo y en los salarios disponibles, el número macroeconómico tardará mucho más en convertirse en bienestar percibido.
Y los datos prospectivos tampoco describen una salida rápida.
El Relevamiento de Expectativas de Mercado (REM) del Banco Central todavía proyecta crecimiento para 2026, pero redujo su estimación anual al 2,7%, 0,4 puntos menos que un mes antes.
Más que una recuperación vigorosa, el consenso espera una economía que avance con dificultad y fuertes diferencias sectoriales.
Y las redes decodifican esta dualidad, expresando su escepticismo.
Un agosto preocupante
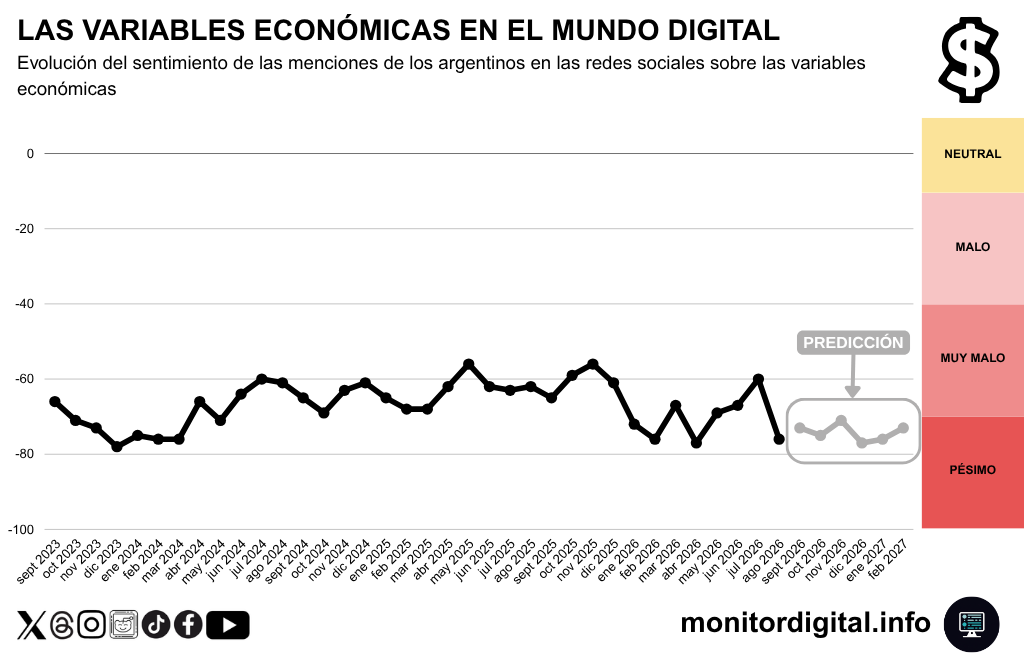
El promedio de sentimiento detectado por Monitor Digital en las redes sociales sobre ocho variables económicas que buscan captar la conversación de los argentinos sobre la materia pasó de -60 puntos NSR en julio a -76 en agosto, una caída de casi 27% en la intensidad de la negatividad.
Tomando para el análisis de los últimos 3 años, agosto de 2026 queda como el tercer peor mes, apenas detrás de diciembre de 2023 (-77) y abril de este año (-76).
El desplome registrado en agosto no es inédito por su nivel, pero sí es extraordinario por su sincronización.
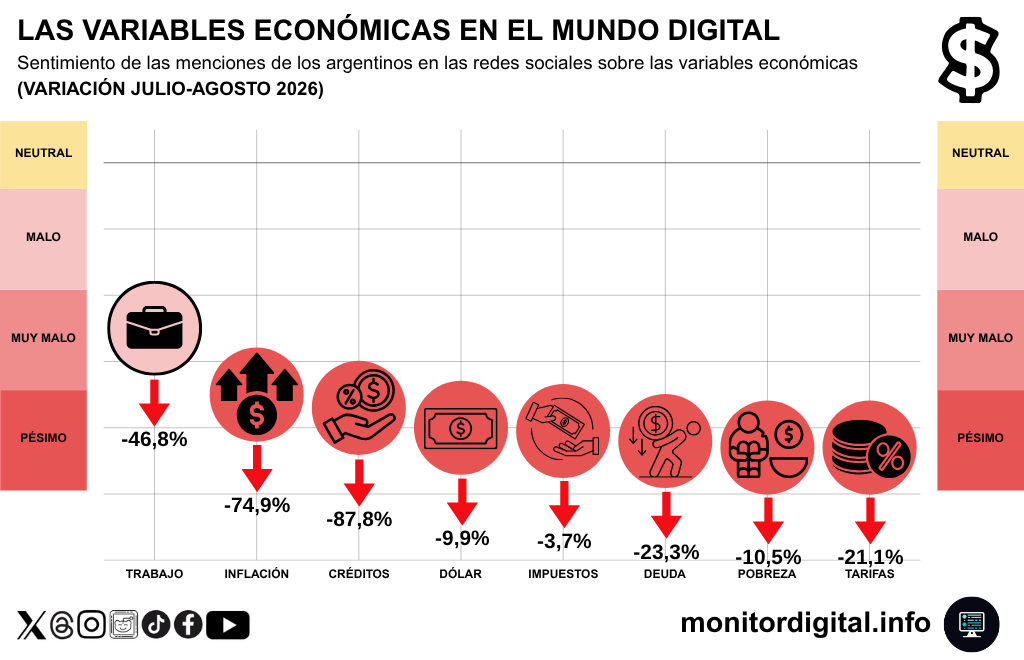
Las ocho variables analizadas marcaron retrocesos, todas empeoraron al mismo tiempo.
La señal más potente está en las categorías crédito e inflación.
Son justamente dos variables capaces de trasladarse de manera muy rápida a las expectativas familiares: cuánto cuestan las cosas y cuánto demanda conseguir financiamiento para los gastos cotidianos.
El crédito se convirtió en uno de los grandes focos de malestar
Como remarcábamos, el crédito registra el deterioro proporcional más violento de agosto: pasa de -39 a -74 puntos NSR y anota el segundo peor resultado de toda su serie.
Durante julio, el crédito en pesos perdió dinamismo y varias líneas retrocedieron en términos reales, afectadas por las tasas y la morosidad.
Al mismo tiempo, crecieron con fuerza los préstamos en dólares, accesibles principalmente para empresas con ingresos vinculados al comercio exterior.
El Banco Central muestra una fotografía algo más matizada: el crédito agregado en pesos creció 1,2% real desestacionalizado en julio, impulsado fundamentalmente por líneas comerciales.
Pero el costo para individuos sigue siendo elevado: a comienzos de agosto, la tasa promedio informada para préstamos personales rondaba 69,5% nominal anual.
Es decir, hay crédito, pero no necesariamente donde el consumidor lo siente como alivio.
La inflación volvió a contaminar las expectativas
La inflación mostró el segundo mayor deterioro digital de agosto: 74,9% de aumento de la negatividad respecto de julio.
El IPC de julio fue de 2,1%, frente al 1,9% de junio.
La diferencia parece pequeña después de los niveles inflacionarios vividos por la Argentina, pero psicológicamente importa: interrumpió nuevamente la idea de una desinflación lineal.
Además, agosto llegó acompañado de nuevos ajustes en servicios, transporte, medicina privada y otros gastos.
Entre ellos, los trenes del AMBA tuvieron aumentos de alrededor de 11,6%, mientras el Gobierno mantuvo bonificaciones extraordinarias en gas y electricidad para amortiguar parte del impacto invernal.
La inflación, más que un número del INDEC, sigue operando como acumulación de pequeñas correcciones que erosionan el ingreso disponible.
Trabajo y pobreza: el centro emocional de la conversación
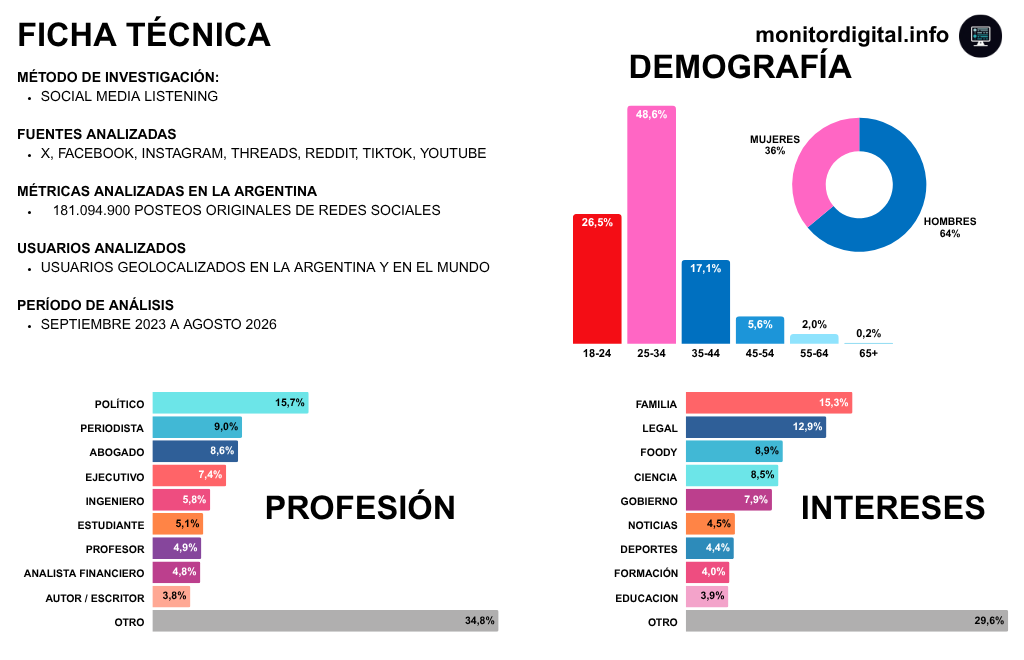
Que el 44,1% de las menciones económicas estén asociadas al trabajo en el debate de las redes sociales es uno de los datos más relevantes del informe de Monitor Digital (de hecho, recurrentemente viene siendo así desde hace largos años).
Según el INDEC, La tasa de desempleo del primer trimestre fue de 7,8%, mientras los registros laborales muestran una caída mensual de 0,1% tanto en el empleo registrado total como entre asalariados privados en mayo.
Paralelamente, la Encuesta de Indicadores Laborales volvió a marcar -0,1% en junio.
Los salarios registrados mejoraron 2,4% en junio, superando al IPC del mes, aunque el sector privado registrado avanzó apenas 1,9%, exactamente lo mismo que la inflación; más aún, el acumulado anual seguía mostrando dificultades para recuperar plenamente el poder adquisitivo.
También reaparecieron señales preocupantes alrededor de la pobreza.
Datos de la Universidad Torcuato Di Tella proyectan un 31,6% para el primer semestre, con una estimación de 32,7% para el segundo trimestre, frente a 30,5% en el primero.
Por su parte, la UCA, con una metodología diferente, también detectó un freno en la reducción de la pobreza durante el comienzo de 2026.
Eso ayuda a comprender por qué pobreza termina agosto en un estremecedor -86 puntos NSR.
La economía productiva también se enfría en las redes
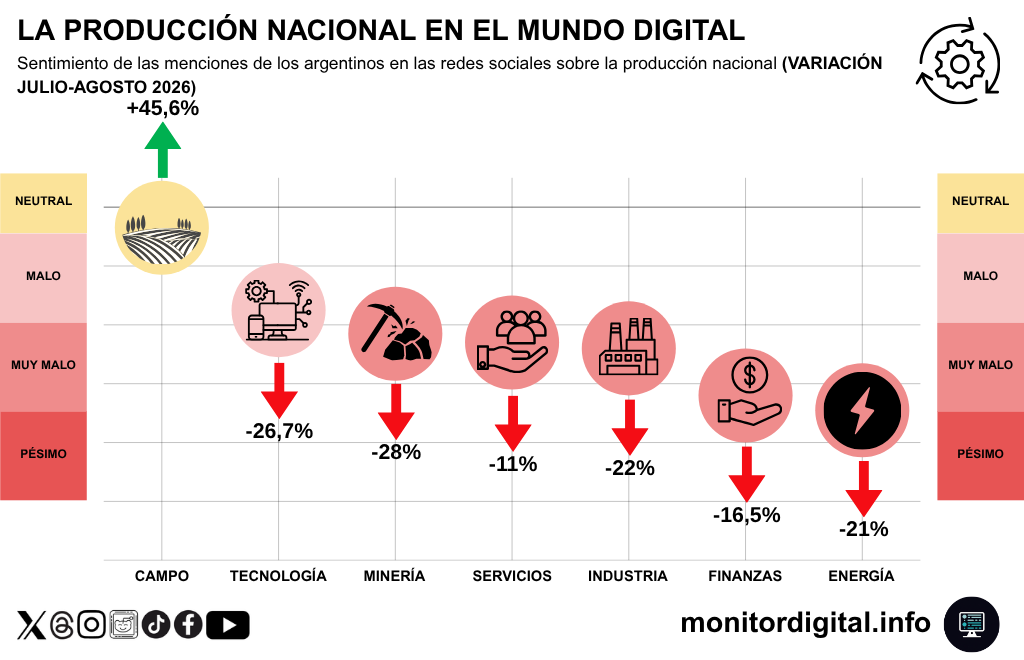
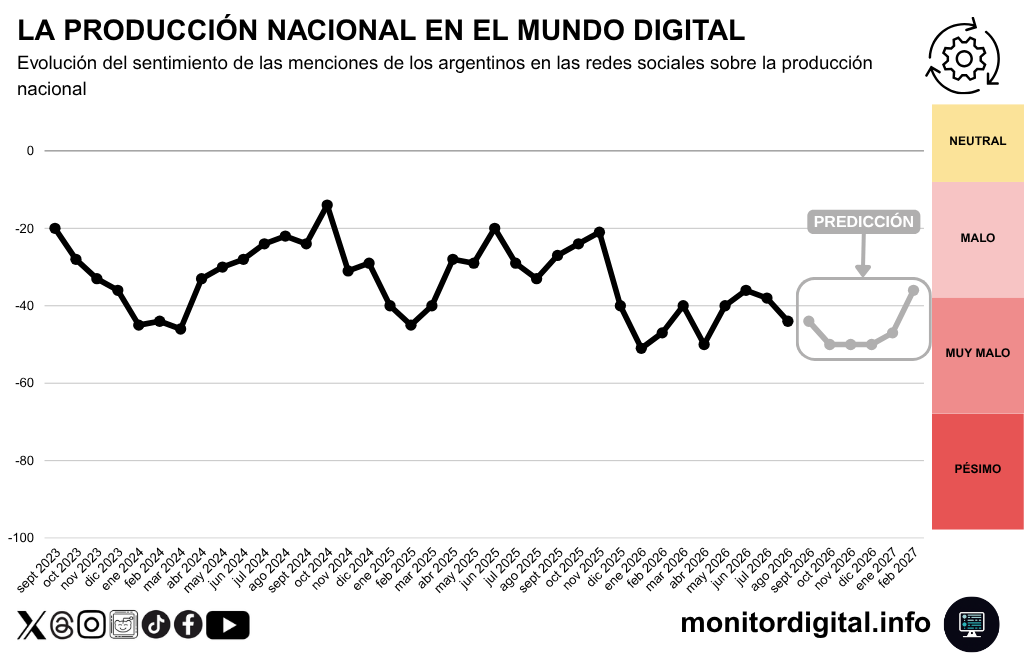
El sentimiento promedio de las redes sociales sobre las ramas productivas retrocedió de -38 a -44 puntos NSR durante agosto, un deterioro del 16,8% en un mes.
Agosto es el séptimo peor registro de la serie, pero seis de las siete ramas empeoraron; el único oasis fue el campo, que pasó de -13 a -7 puntos.
Tecnología marca incluso su peor sentimiento de toda la serie, mientras industria, servicios, energía y finanzas se encuentran entre sus registros históricamente más negativos.
La composición de la conversación vuelve a ser decisiva.
Servicios representa 33,7% de las menciones productivas, industria 28,8% y finanzas 21,7%; campo apenas pesa 2,8% y minería 2,1%.
Esto genera una especie de trampa estadística para la percepción económica: varias de las actividades que sostienen el crecimiento macro tienen relativamente poca gravitación conversacional, mientras que las ramas más próximas al empleo urbano, el consumo y la actividad cotidiana concentran la atención.
Y justamente allí persisten las dificultades.
Las ventas en supermercados y mayoristas cayeron 3,1% interanual en junio; el consumo masivo volvió a retroceder 2,6% interanual en julio y acumula -2,9% durante los primeros siete meses.
La construcción cayó 4,1% mensual en junio y la UIA estimó para julio una reducción industrial desestacionalizada de 0,6% mensual, con la producción fabril todavía alrededor de 10% debajo de los niveles de 2022-2023.
Un crecimiento en veremos y sin euforia
Ante números económicos que preocupan, vale hacer un rápido sobrevuelo sobre indicadores clave para entender lo que viene en la materia.
El EMAE mejoró en junio, la balanza comercial acumuló un superávit de USD 16.080 millones entre enero y julio, las reservas superaron los USD 49.000 millones a comienzos de agosto y el mercado todavía espera expansión del PIB durante 2026.
Pero tampoco aparece evidencia de una recuperación vigorosa y generalizada.
El REM que elabora el Banco Central redujo la previsión anual de crecimiento a 2,7% y proyecta apenas 1% de expansión desestacionalizada tanto para el tercer como para el cuarto trimestre.
Además, agosto mostró una nueva fuente de incertidumbre financiera: el riesgo país llegó a 532 puntos y, aun después de corregir (y de volver a merodear los 500 puntos básicos), acumulaba una suba cercana al 17% en el mes.
Paralelamente, disminuyó el ritmo de compras de divisas del Banco Central.
La propia proyección estadística incorporada en el análisis de Monitor Digital tampoco anticipa una normalización rápida.
El sentimiento económico general en el debate de las redes permanecería en terreno “pésimo” durante los próximos meses, mientras la percepción sobre las ramas productivas se mantiene fuertemente negativa hasta fin de año.
Si hay recuperación económica, se verá recién en 2027.
Accede a nuestro tablero de SUSCRIPTORES con todas las métricas desarrolladas y al día sobre la actualidad del mundo digital